2026년 8월 기준 은행별 적금 금리를 비교할 때 가장 먼저 부딪히는 문제는 "최고금리"라는 숫자가 실제 수령액과 얼마나 다른가입니다. 적금은 매월 납입분에만 이자가 붙기 때문에 같은 표면 금리라도 실수령 이자가 예금의 절반 수준까지 내려갈 수 있습니다. 게다가 기본금리와 우대금리를 합산한 최고금리는 우대 조건을 모두 충족해야만 받을 수 있어, 가입 전에 납입 방식과 우대 요건을 함께 확인해야 합니다. 금융감독원 공시 기준으로 은행별 적금 금리를 비교하되, 세후 실수령액까지 따져보는 절차가 필요합니다.
적금 최고금리와 기본금리, 어디까지 믿어야 할까
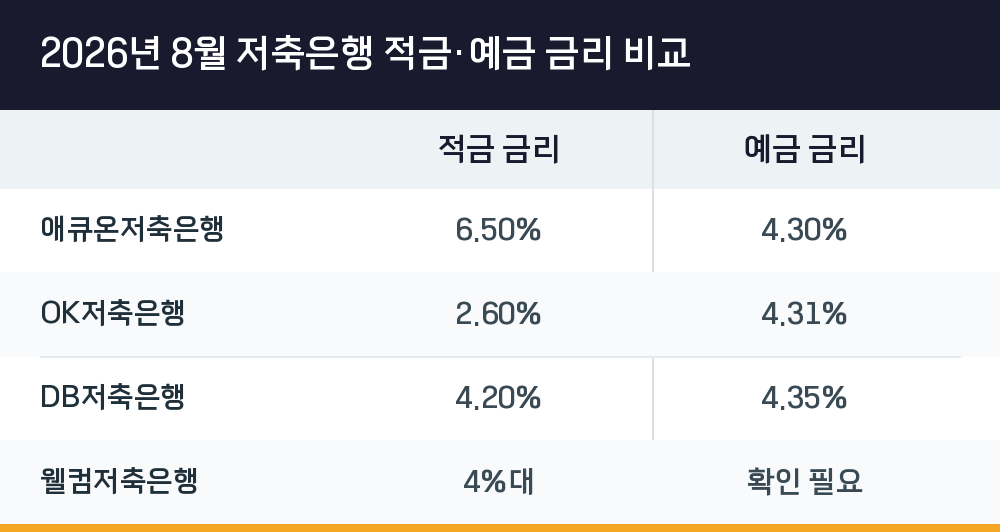
적금 금리 비교 자료에서 눈에 띄는 것은 저축은행권의 높은 적금 금리입니다. MONETA 자료(2026년 9월 13일 업데이트)에 따르면 애큐온저축은행의 적금 금리는 6.50%로, 같은 저축은행의 예금 금리 4.30%보다 2%포인트 이상 높습니다. 반면 OK저축은행은 적금 2.60%, 예금 4.31%로 적금 금리가 예금보다 오히려 낮게 나타납니다.
이 수치만 보면 "애큐온저축은행이 압도적으로 유리하다"고 단정하기 쉽지만, 실제로는 그렇지 않습니다. 6.50% 같은 높은 적금 금리는 대부분 우대금리 조건이 붙어 있고, 우대 항목을 하나라도 놓치면 기본금리로 떨어집니다. 또한 저축은행은 은행보다 예금자보호 한도(1인당 1억 원) 관리가 더 중요해집니다.
- 적금 금리는 기본금리와 우대금리로 나뉘며, 최고금리는 우대 조건 충족 시에만 적용됩니다.
- 저축은행 적금 금리는 은행권보다 높은 경우가 많지만 우대 요건이 까다로운 편입니다.
- 같은 기관에서도 적금 금리가 예금 금리보다 낮은 사례가 있으므로 상품별로 따로 확인해야 합니다.
- 금리는 수시로 바뀌므로 가입 직전 공시 자료를 다시 확인하는 것이 안전합니다.
2026년 8월 저축은행 적금·예금 금리 비교
아래 표는 MONETA 자료에서 확인된 저축은행별 적금·예금 금리입니다. 순위는 세후 수령액 기준으로 매겨져 있어, 표면 금리 순서와 다를 수 있습니다.
| 저축은행명 | 적금 금리 | 예금 금리 |
|---|---|---|
| 애큐온저축은행 | 6.50% | 4.30% |
| OK저축은행 | 2.60% | 4.31% |
| DB저축은행 | 4.20% | 4.35% |
| 웰컴저축은행 | 4%대 | 확인 필요 |
표에서 보듯 적금 금리와 예금 금리의 격차는 기관마다 방향이 다릅니다. DB저축은행은 적금 4.20%, 예금 4.35%로 예금이 근소하게 높고, OK저축은행은 적금이 예금의 절반 수준에 그칩니다. 즉 "저축은행 적금이 무조건 예금보다 낫다"는 통념은 성립하지 않습니다.
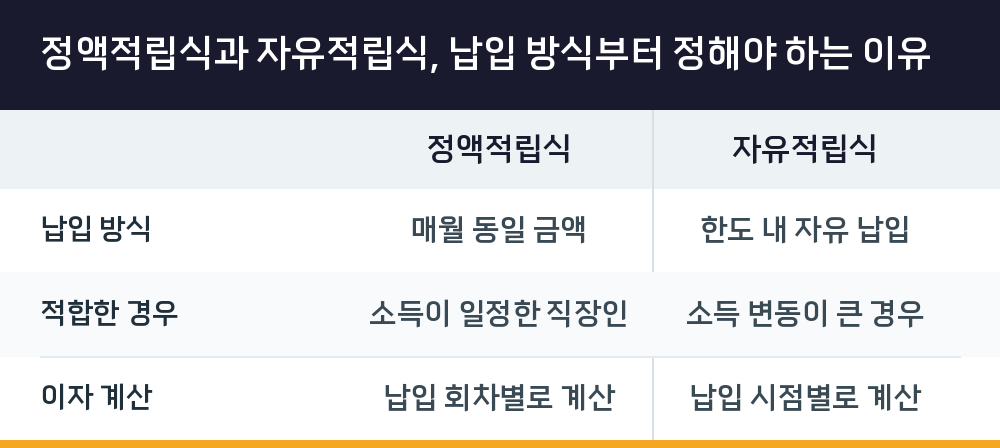
정액적립식과 자유적립식, 납입 방식부터 정해야 하는 이유
적금 상품을 고를 때 금리 다음으로 중요한 것이 납입 방식입니다. 금융감독원 공시 기준으로 적금은 정액적립식(매월 동일 금액 납입)과 자유적립식(한도 내 자유 납입)으로 나뉘며, 같은 금리라도 실수령 이자가 달라질 수 있습니다.
| 구분 | 정액적립식 | 자유적립식 |
|---|---|---|
| 납입 방식 | 매월 동일 금액 | 한도 내 자유 납입 |
| 적합한 경우 | 소득이 일정한 직장인 | 소득 변동이 큰 경우 |
| 이자 계산 | 납입 회차별로 계산 | 납입 시점별로 계산 |
자유적립식은 목돈이 생길 때 몰아서 납입할 수 있어 유연하지만, 초반에 납입을 미루면 그만큼 이자가 줄어듭니다. 반대로 정액적립식은 매월 같은 금액이 빠져나가므로 자동이체로 습관을 만들기에 유리합니다. 급여일이 일정하다면 정액적립식이, 수입이 들쭉날쭉하다면 자유적립식이 맞습니다.
적금 이자, 예금과 얼마나 차이 날까
같은 금리라면 적금 이자가 예금보다 적다는 점은 숫자로 확인됩니다. 월 50만 원을 연 4%로 12개월 적립하면 1회차(12개월 예치)부터 12회차(1개월 예치)까지 이자를 합산한 세전 이자는 약 26만 원입니다. 같은 600만 원을 정기예금으로 12개월 예치하면 이자가 약 24만 원입니다.
숫자만 보면 적금 이자가 더 커 보이지만, 이는 총 납입액 600만 원을 기준으로 한 계산입니다. 적금은 매월 분할 납입하므로 실질 예치 기간이 평균 6.5개월에 불과하고, 그만큼 자금이 묶이는 기간이 짧습니다. 이미 목돈이 있다면 예금이, 매월 저축하며 목돈을 만들려는 목적이라면 적금이 적합한 이유가 여기에 있습니다.
가입 전 확인해야 할 세 가지
적금 가입을 결정하기 전에 점검할 항목은 다음과 같습니다.
- 우대금리 조건: 최고금리를 받기 위한 요건(자동이체, 카드 실적, 첫 거래 등)을 충족할 수 있는지 확인합니다.
- 중도해지 이율: 만기 전 해지 시 약정 금리가 아닌 중도해지 이율이 적용되어 이자가 크게 줄어듭니다.
- 예금자보호 한도: 금융회사별 1인당 1억 원까지 보호되므로, 원금과 이자 합계가 이 한도를 넘지 않도록 관리합니다.
가입 절차는 다음 순서로 진행하면 됩니다.
- 금융감독원 공시 또는 금리 비교 사이트에서 후보 상품의 기본금리·최고금리를 확인합니다.
- 우대금리 조건을 자신이 충족할 수 있는지 항목별로 대조합니다.
- 정액적립식·자유적립식 중 자신의 소득 패턴에 맞는 방식을 고릅니다.
- 적금 이자 계산기로 세후 실수령 이자를 미리 계산합니다.
- 예금자보호 한도 내인지 확인한 뒤 가입합니다.
Q. 적금 최고금리만 보고 가입하면 안 되나요?
최고금리는 우대 조건을 모두 충족했을 때만 적용됩니다. 조건을 하나라도 놓치면 기본금리로 떨어지므로, 기본금리와 우대 요건을 함께 확인해야 합니다.
Q. 저축은행 적금이 은행 적금보다 항상 유리한가요?
그렇지 않습니다. MONETA 자료에서도 OK저축은행은 적금 2.60%, 예금 4.31%로 적금이 예금보다 낮았습니다. 기관별로 금리 구조가 다르므로 상품 단위로 비교해야 합니다.
Q. 적금과 예금 중 무엇을 먼저 들어야 하나요?
이미 목돈이 있다면 예금이 이자 수익 측면에서 유리합니다. 반면 목돈이 없고 매월 저축 습관을 만들려는 목적이라면 적금이 적합합니다.