자동차보험은 크게 두 갈래로 가입합니다. 보험설계사를 통해 대면으로 설계받는 방식과, 온라인으로 직접 가입하는 다이렉트 방식입니다. 다이렉트 보험은 설계사 수수료가 보험료에 포함되지 않아 상대적으로 저렴하고, 가입 절차도 비대면으로 간편합니다. 다만 담보 선택과 사고 처리까지 가입자가 직접 챙겨야 한다는 부담이 따릅니다. 이 글에서는 두 방식의 실제 차이와 다이렉트 보험이 어떤 사람에게 맞는지 정리합니다.
보험설계사 가입과 다이렉트 가입, 무엇이 다른가
자동차보험 가입 경로는 보험설계사(또는 전화상담사)를 통하는 방법과 온라인 다이렉트로 직접 가입하는 방법으로 나뉩니다. 설계사를 통하면 대인·대물 담보 추가나 삭제, 보상범위 확대 같은 설계를 전문지식 기반으로 조언받을 수 있습니다. 예를 들어 보험료가 비싼 20대 자녀를 부모 보험에 얹어 가족한정으로 저렴하게 가입하는 방법 같은 실무 팁을 상담받을 수 있습니다.
반대로 다이렉트 보험은 설계사 없이 가입자가 직접 담보를 공부하고 선택해야 합니다. 이해가 어려우면 고객센터 전화로 간단한 상담은 가능하지만, 내 보험을 전담 관리해주는 설계사를 통한 상담과는 깊이에서 차이가 납니다.
두 방식의 핵심 차이는 결국 비용과 관리 주체입니다. 설계사 수수료가 보험료에 포함되는 대면 가입은 상대적으로 비싸지만 사고·보상 때 도움을 받을 수 있고, 다이렉트는 저렴하지만 수정·상담·사고 처리를 모두 고객센터로 해결해야 합니다.
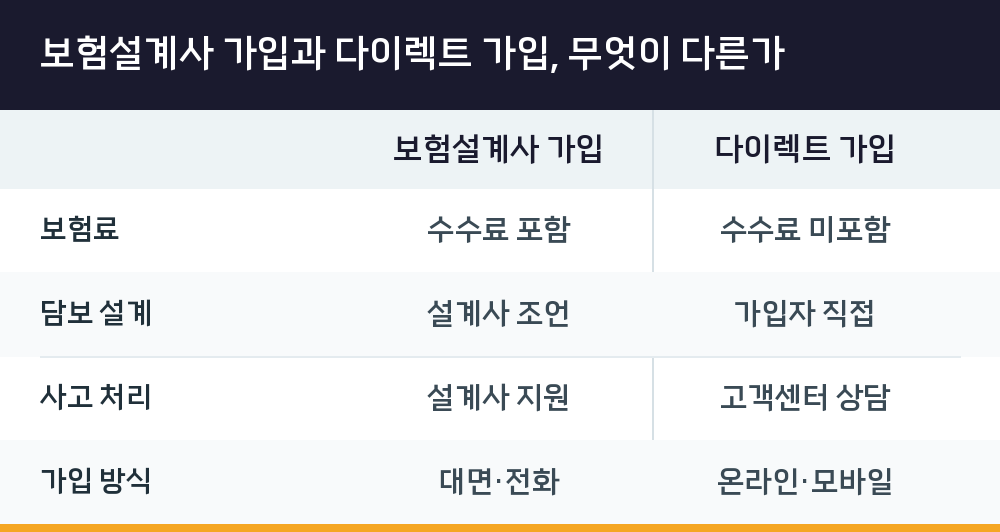
| 구분 | 보험설계사 가입 | 다이렉트 가입 |
|---|---|---|
| 보험료 | 수수료 포함 | 수수료 미포함 |
| 담보 설계 | 설계사 조언 | 가입자 직접 |
| 사고 처리 | 설계사 지원 | 고객센터 상담 |
| 가입 방식 | 대면·전화 | 온라인·모바일 |
다이렉트 보험료가 저렴한 구조적 이유
다이렉트 보험은 설계사를 통하지 않기 때문에 판매 수수료가 없습니다. 수수료가 빠진 만큼 보험료 자체가 저렴해지는 구조입니다. 같은 보험사에 같은 담보 내용으로 가입하더라도 대면 가입보다 낮은 비용이 나오는 이유가 여기에 있습니다.
여기에 더해 주행거리 기반 특약을 결합하면 절감 폭이 커집니다. 한화손보 캐롯 자동차보험은 2020년 2월 출시된 다이렉트 자동차보험으로, 월정산형 특약 기준 재가입률 91.1%(2023년 7월~2024년 1월)를 기록했습니다. 매월 탄 만큼만 보험료를 내는 구조라 주행거리가 적으면 그만큼 유리합니다.
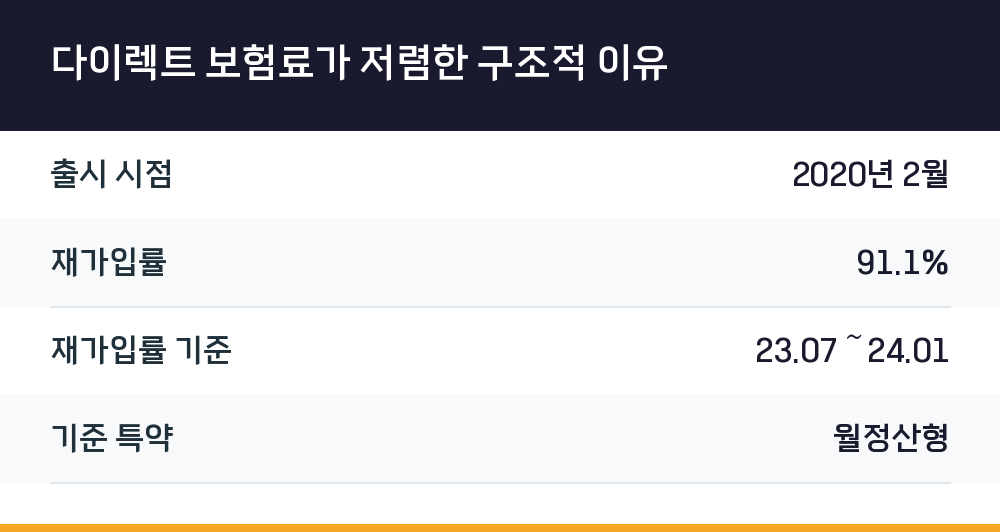
| 항목 | 값 |
|---|---|
| 출시 시점 | 2020년 2월 |
| 재가입률 | 91.1% |
| 재가입률 기준 | 23.07~24.01 |
| 기준 특약 | 월정산형 |
탄 만큼 내는 월정산형, 어떤 사람에게 맞나
캐롯 자동차보험의 월정산형 특약은 시거잭에 꽂기만 하면 실시간 주행거리를 측정해 매달 보험료를 납부하는 후불형 구조입니다. 앱으로 주행거리와 보험료를 바로 확인할 수 있고, 긴급출동은 SOS 버튼만 누르면 사고 접수가 가능합니다. 월정산형 특약 가입 시 이런 기능이 제공됩니다.
실제 이용 후기에서는 매년 초 큰돈이 나가는 부담이 없고, 전달 주행거리와 다음 달 보험료를 비교할 수 있어 불필요한 운행을 줄이는 절감 효과도 있었다는 반응이 있습니다. 주행거리가 적은 사람이나 차량 1대를 주로 운행하는 개인에게 맞는 구조입니다.
다만 차량이 2대 이상인 개인이나 단체는 월정산형보다 마일리지형 특약이 필요합니다. 가입 전에 본인 운행 패턴이 어느 쪽에 맞는지 따져야 합니다.
다이렉트 가입 전 확인할 담보와 절차
다이렉트로 가입하려면 담보 구조를 먼저 이해해야 합니다. 기본 담보는 대인배상Ⅰ(책임보험), 대인배상Ⅱ(대인Ⅰ 초과손해), 대물배상으로 구성되며, 여기에 자기차량손해 등을 선택해 종합보험을 완성합니다. 책임보험만 필요하면 최소 담보로, 종합보험을 원하면 담보를 직접 설정해 가입할 수 있습니다.
가입 절차는 다음과 같습니다.
- 다이렉트 보험사 홈페이지에 접속합니다. PC와 모바일 모두 가능하지만, 법인용 가입은 PC 홈페이지에서만 됩니다.
- 차량정보와 피보험자 정보를 입력합니다.
- 월정산형 또는 후정산형 특약 중 하나를 선택합니다.
- 담보와 보상범위를 직접 설정한 뒤 보험료를 견적 비교합니다.
- 내용을 확인하고 가입을 완료합니다.
가입 전에 여러 보험사 견적을 나란히 비교하면 같은 담보로도 차이가 나는 것을 확인할 수 있습니다.
다이렉트 보험이 맞지 않는 경우
다이렉트 보험은 모든 사람에게 유리한 선택이 아닙니다. 자동차보험 가입이 처음이거나 초보운전으로 사고 대처 경험이 없다면, 담보 선택과 사고 처리 과정에서 어려움을 겪을 수 있습니다. 이 경우 설계사의 조언이 실질적인 도움이 됩니다.
또 보험 수정이나 상담이 자주 필요한 사람, 사고 처리 과정을 설계사에게 맡기고 싶은 사람은 대면 가입이 편합니다. 반대로 보험 담보를 이미 이해하고 있고, 차량 구입 전 단기 책임보험이 필요하거나, 저렴하게 이용하고 싶은 사람은 다이렉트가 적합합니다.
Q. 다이렉트 보험은 사고 처리가 불편한가요?
고객센터 상담으로 처리해야 한다는 점이 대면 가입과 다릅니다. 다만 캐롯의 경우 월정산형 특약 가입 시 SOS 버튼으로 사고 접수가 가능하고, 실제 후기에서도 응대의 정확성과 신속성이 다른 회사와 동일했다는 반응이 있습니다.
Q. 담보를 몰라도 다이렉트 가입이 가능한가요?
가능합니다. 고객센터 전화로 간단한 상담을 받을 수 있습니다. 다만 전담 설계사를 통한 상담과는 내용의 깊이에서 차이가 있으므로, 기본 담보 구조를 미리 익히고 가입하는 편이 안전합니다.
Q. 주행거리가 많으면 다이렉트가 불리한가요?
주행거리가 적으면 월정산형이 유리하지만, 많으면 절감 효과가 줄어듭니다. 본인의 연간 주행 패턴을 기준으로 월정산형과 후정산형, 마일리지형을 비교해 선택해야 합니다.