ETF(상장지수펀드)는 인덱스펀드를 거래소에 상장시켜 주식처럼 사고팔 수 있게 만든 상품입니다. 개별 종목을 고르는 수고를 덜어주는 펀드의 성격과, 시장에서 원하는 가격에 즉시 매매할 수 있는 주식의 성격을 동시에 갖췄습니다. 1993년 미국에서 처음 등장한 이후 채권·원자재·섹터 등으로 대상이 넓어졌고, 2008년부터는 액티브 ETF도 허용되기 시작했습니다. 아래에서는 구조와 거래 방식, 비용·세제상 특징을 순서대로 정리합니다.
ETF는 인덱스펀드와 주식을 합쳐 놓은 상품입니다
ETF의 정식 명칭은 Exchange Traded Fund, 우리말로는 상장지수펀드 또는 상장지수투자신탁입니다. 특정 주가지수의 수익률을 그대로 따라가도록 설계된 인덱스펀드를 증권시장에 상장한 구조로, 거래소에서 주식 종목처럼 매매됩니다. 시장지수를 추종하는 상품이 대표적이지만 배당주·가치주 등 다양한 스타일을 따르는 ETF도 상장되어 있습니다.
여기서 인덱스펀드란 KOSPI 200과 같은 시장 지수의 수익률을 그대로 쫓아가도록 구성한 펀드를 말합니다. ETF는 이 펀드를 거래소에 올려 유통시장에서 사고팔 수 있게 한 것이므로, 펀드투자와 주식투자의 성격을 겸한다고 보면 이해가 쉽습니다.
개인투자자는 증권사를 통해 유통시장에서 거래합니다
ETF 시장은 설정·환매가 이루어지는 구조와 개인이 실제로 주문을 넣는 통로가 분리되어 있습니다. 대형 기관투자자나 지정판매회사만이 펀드매니저로부터 실제 ETF를 대량 단위로 설정하거나 환매하며, 이 과정에서 유동성을 공급하고 거래가격이 순자산가치(NAV)와 비슷하게 유지되도록 움직입니다. 개인투자자는 증권사를 통해 유통시장에서 ETF를 거래합니다.
대량 설정·환매 단위는 25,000주에서 200,000주까지 다양하며, 기관투자자는 대체로 같은 유형의 ETF 바스켓을 돌려받습니다. 이런 대량 거래가 가능하기 때문에 시장가격이 순자산가치에서 벗어날 때 이를 좁히는 차익거래가 작동합니다. 거래소는 거래일 동안 순자산가치를 15초 간격으로 갱신해 공고합니다.
수요가 급증하면 ETF 주가가 단기적으로 순자산가치를 웃돌 수 있고, 이때 차익거래자가 물량을 늘리거나 보유분을 매도해 프리미엄이 사라집니다. 반대로 수요가 부족하면 할인이 붙는 과정이 반복됩니다. 이 메커니즘이 ETF 가격을 기초자산 가치에 붙잡아 두는 역할을 합니다.
뮤추얼펀드와 무엇이 다른지 비교하면
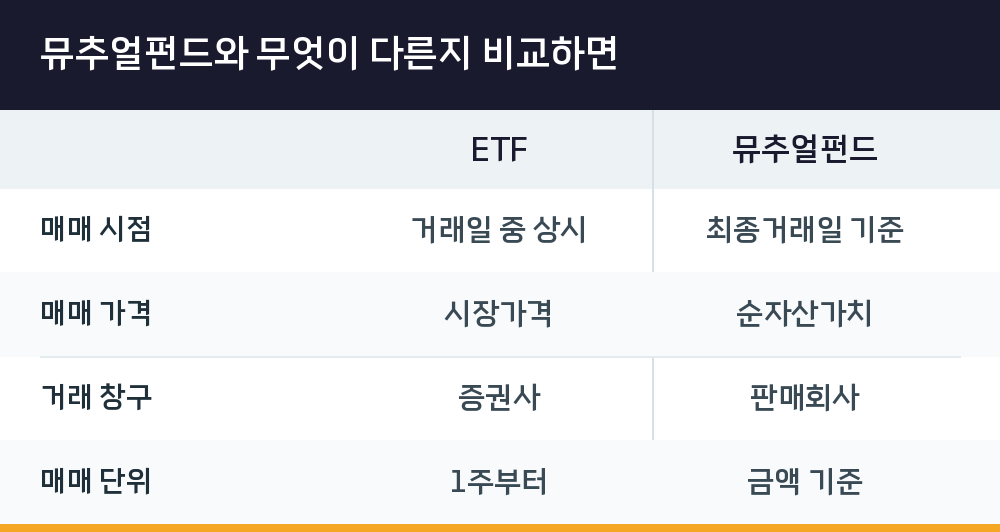
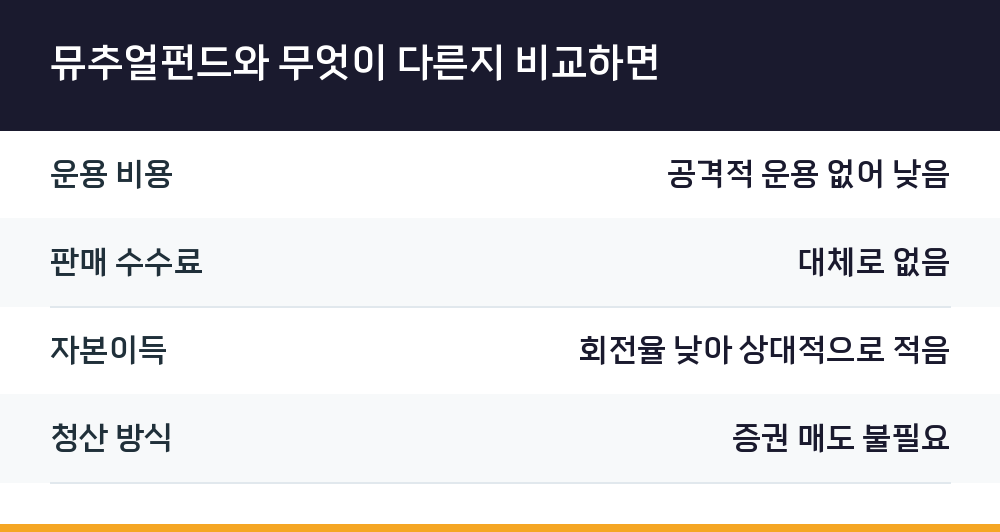
ETF와 전통적인 뮤추얼펀드는 자산 집합에서 수익을 받는다는 점은 비슷하지만 거래 방식에서 갈립니다. 아래 두 표로 거래 구조와 비용·세제 특징을 나눠 정리했습니다.
먼저 거래 방식의 차이입니다.
| 항목 | ETF | 뮤추얼펀드 |
|---|---|---|
| 매매 시점 | 거래일 중 상시 | 최종거래일 기준 |
| 매매 가격 | 시장가격 | 순자산가치 |
| 거래 창구 | 증권사 | 판매회사 |
| 매매 단위 | 1주부터 | 금액 기준 |
다음은 비용과 세제 측면입니다.
| 항목 | 내용 |
|---|---|
| 운용 비용 | 공격적 운용 없어 낮음 |
| 판매 수수료 | 대체로 없음 |
| 자본이득 | 회전율 낮아 상대적으로 적음 |
| 청산 방식 | 증권 매도 불필요 |
ETF는 공격적으로 운용되지 않고 증권 매입·청산 비용이 자주 발생하지 않아 다른 투자수단보다 비용이 적게 듭니다. 마케팅·분배·회계 비용도 적고 판매장려 수수료가 붙지 않는 것이 일반적입니다. 세제 측면에서는 포트폴리오 회전율이 낮아 자본이득이 상대적으로 적고, 투자자의 청산 요구에 응하기 위해 증권을 매도할 필요가 없어 이점이 더 커집니다.
주식처럼 쓸 수 있는 기능이 남아 있습니다
ETF는 거래일 동안 현재가로 상시 매매할 수 있어, 뮤추얼펀드나 투자신탁이 최종거래일에만 거래되는 것과 다릅니다. 공개 매매되므로 증거금을 내고 신용거래로 매입할 수 있고 공매도도 가능해 헷징 수단으로 활용됩니다. 지정가 주문을 통해 투자자가 원하는 가격을 직접 명시할 수도 있습니다.
분산 효과도 구조적으로 따라옵니다. 인덱스 ETF는 전체 인덱스에 걸쳐 투자 대상이 내재적으로 분산되며, 전 세계·특정 국가·산업 섹터·채권·원자재 인덱스 등으로 위험 노출을 넓힐 수 있습니다. 포트폴리오 배분을 재조정하거나 현금을 즉시 투자하는 데 드는 비용도 상대적으로 적습니다.
투명성 역시 특징입니다. 인덱스형이든 액티브형이든 포트폴리오가 투명하게 운영되고, 거래일 동안 일정한 주기로 가격이 형성됩니다. 기관투자자는 대량 단위로 매수할 때 포트폴리오 구성 방법을 정확히 알 수 있습니다.
지수를 따라가는 방식은 두 갈래로 나뉩니다
대다수 ETF는 인덱스 펀드로서 증권을 보유하고 주가지수의 성과를 따라가려 합니다. 인덱스 전체 또는 대표 종목을 담아 지수 성과를 추적하는 방식입니다. 레버리지 ETF나 인버스 ETF는 파생상품에 투자해 매일 지수 성과의 배수 또는 역수 수익을 얻도록 설계됩니다.
지수를 복제하는 방법도 갈립니다. 완전 복제법은 지수에 포함된 모든 증권에 비율에 맞게 투자합니다. 표본 추출법은 지수 구성 자산의 80~95퍼센트가량을 포트폴리오에 담고, 나머지 5~20퍼센트는 선물·옵션·스왑 같은 지수 외 금융상품에 투자합니다. 대체로 지수 내 수천 개 증권에 투자하지만, 일부는 자의적으로 표본을 추출해 일부 증권에만 투자하기도 합니다.
원자재 ETF는 귀금속이나 선물 같은 원자재에 투자하며, 대다수가 비증권 인덱스를 추적하는 인덱스펀드입니다. 증권에 투자하지 않기 때문에 미국에서는 1940년 투자회사법상 투자회사로 적용받지 않지만, 상품선물거래위원회의 감독을 받을 수 있습니다. 최초의 금 ETF는 2003년 ASX에서 출시된 금괴 증권이었고, 최초의 은 ETF는 2006년 NYSE에서 출시된 아이셰어즈 은신탁이었습니다.
ETF가 걸어온 흐름을 짚어 두면
ETF의 기원은 1989년 S&P 500 지수를 대체하려 미국 증권거래소와 필라델피아 증권거래소에서 거래된 인덱스 참가주로 거슬러 올라갑니다. 다만 이 상품은 시카고 상품거래소가 판매 금지를 구하는 소송에서 승소하면서 사라졌습니다. 비슷한 상품으로 1990년 토론토 거래소에서 거래를 시작한 토론토 인덱스 참가주가 있었고, TSE 35와 TSE 100의 변동을 추적하며 인기를 얻었습니다.
이 흐름을 바탕으로 스탠더드 앤드 푸어스 예탁증서(SPDRs)가 소개되었고, '거미'로 알려진 이 펀드는 세계에서 최대 ETF가 되었습니다. 1995년 5월에는 미대캡 SPDRs가 발행되었습니다. 1998년에는 S&P 500을 9개 섹터로 나눈 '섹터 스파이더'와 다우존스 산업평균지수를 추적하는 '다우 다이아몬드'가 개발되었고, 1999년에는 나스닥 100지수를 추적하는 '큐브'가 도입되었습니다.
2000년대 들어 ETF 시장은 지역·섹터·원자재·채권·선물 등으로 세분화되었습니다. 2008년 미국 증권거래위원회가 액티브 펀드에 예외규정을 적용하기 시작하면서 액티브 ETF가 등장했고, 미국 내 최초의 액티브 ETF는 베어스턴스 경상수익률 펀드로 2008년 3월 25일 거래를 시작했습니다. 2010년 9월 기준 미국 내 ETF는 916개, 자산규모 8,820억 달러였으며 직전 12개월 동안 1,890억 달러가 늘었습니다.
자주 나오는 질문
Q. ETF는 아무 때나 사고팔 수 있나요?
거래일 동안 현재가로 상시 매매가 가능합니다. 뮤추얼펀드나 투자신탁이 최종거래일에만 거래되는 것과 대비되는 지점입니다.
Q. 개인도 대량 설정·환매에 참여할 수 있나요?
대량 단위 설정·환매는 지정판매회사나 대형 기관투자자가 담당합니다. 개인투자자는 증권사를 통해 유통시장에서 거래하는 방식으로 접근합니다.
Q. 가격이 기초자산 가치와 어긋나지 않는 이유는 무엇인가요?
대량 단위 설정·환매가 가능해 시장가격이 순자산가치에서 벗어날 때 차익거래가 작동하기 때문입니다. 거래소는 순자산가치를 15초 간격으로 갱신해 공고합니다.
Q. ETF에도 액티브 운용이 있나요?
있습니다. 전통적으로 ETF는 인덱스펀드였지만 2008년 미국 증권거래위원회가 투명한 절차로 운용되는 액티브 펀드에 예외규정을 적용하기 시작했습니다.