2026년 1분기 테슬라 실적은 시장의 기대치를 완전히 벗어나지 못했습니다. 주당순이익(EPS)은 예상치를 약 11% 상회했지만, 매출은 소폭 하회했고 차량 인도량 부진과 에너지 저장 사업의 감소가 겹치며 시간외 거래에서 주가는 3% 가까이 하락했습니다. 자동차 판매 자체는 전년 동기 대비 19.7% 증가한 154억 7,300만 달러를 기록하며 선방했지만, 시장은 여전히 미래 성장 동력에 더 주목하는 분위기입니다.
매출과 수익, 어디서 갈렸나
2026년 1분기 테슬라의 전체 실적을 분기 보고서(10-Q) 기준으로 살펴보면 부문별 온도 차가 뚜렷합니다. 자동차 부문은 인도량 증가와 평균 판매 가격 상승에 힘입어 매출총이익률이 개선됐고, 서비스 및 기타 부문은 슈퍼차저 네트워크 확장과 보험, FSD(Full Self-Driving) 구독 확대에 힘입어 전년 동기 대비 42% 성장했습니다.
반면 에너지 저장 부문은 매출 24억 800만 달러로 전년 동기 대비 11.8% 줄었습니다. 테슬라는 계절적 요인과 프로젝트 인도 시기 차이를 원인으로 꼽았습니다. 에너지 사업의 감소는 메가팩 수요 자체가 줄었다기보다는 특정 대형 프로젝트의 인도가 다음 분기로 밀린 영향으로 해석됩니다.
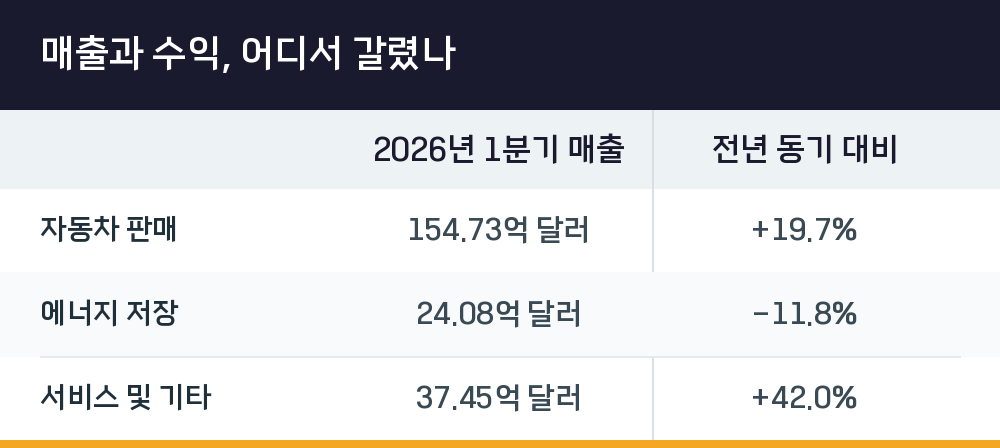
| 부문 | 2026년 1분기 매출 | 전년 동기 대비 |
|---|---|---|
| 자동차 판매 | 154.73억 달러 | +19.7% |
| 에너지 저장 | 24.08억 달러 | -11.8% |
| 서비스 및 기타 | 37.45억 달러 | +42.0% |
사이버트럭 부진, 숫자로 확인되는 아쉬움
시장의 우려처럼 사이버트럭은 기대 이하의 성적을 냈습니다. 흥행 부진은 완성차 판매뿐 아니라 국내 배터리 소재 업체인 엘앤에프(L&F)의 실적 악화로도 이어졌다는 분석이 나옵니다. 다만 1분기부터 하이니켈 양극재(N95) 독점 공급이 시작되며 공급망 효율화가 다시 흑자 전환의 발판을 마련하고 있다는 점은 긍정적입니다.
테슬라가 이번 분기에 보여준 수익성 방어는 본업인 자동차 판매의 힘이라기보다는 생산 효율화와 AI 데이터센터 내재화 효과가 컸습니다. AI 칩과 데이터센터를 직접 설계하는 수직 계열화 구조는 경쟁사 대비 비용 우위를 확보하게 해줬고, 이는 자동차 부문의 매출총이익률 개선으로 이어졌습니다.
실적보다 중요한 변수, FSD와 로보택시
단기적으로 차량 인도량이 주가에 미치는 영향은 분명합니다. 하지만 중장기적으로 테슬라의 기업 가치를 결정할 핵심은 휴머노이드 로봇(Optimus)과 자율주행(FSD) 기술의 상용화 속도입니다. 테슬라는 현재 FSD 구독 1,000만 명 달성을 목표로 기술 개발과 규제 승인 절차를 진행 중입니다.
로보택시 상용화가 본격화되면 자동차 판매와는 별개의 수익 모델이 생기게 됩니다. 다만 이 부분은 아직 규제 승인이라는 변수가 남아 있어 실제 매출로 이어지기까지는 시간이 걸릴 전망입니다.
재무 건전성과 2분기 전망
테슬라의 재무 상태는 견고합니다. 현금 및 현금등가물은 166억 300만 달러, 단기투자를 포함한 유동성은 447억 4,300만 달러에 달합니다. 대규모 투자를 지속하면서도 현금 유동성을 유지하고 있는 셈입니다.
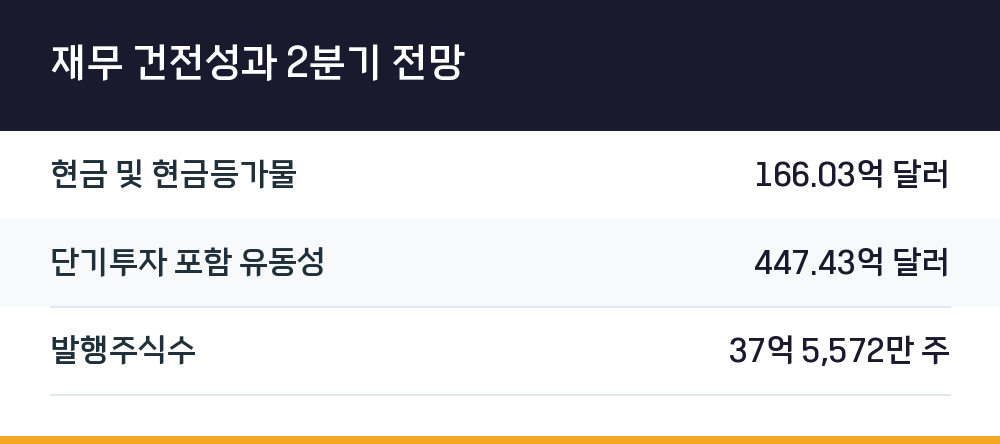
| 지표 | 수치 |
|---|---|
| 현금 및 현금등가물 | 166.03억 달러 |
| 단기투자 포함 유동성 | 447.43억 달러 |
| 발행주식수 | 37억 5,572만 주 |
2분기에는 Model Y 업그레이드 버전과 사이버트럭의 본격적인 양산이 매출 성장을 뒷받침할 것으로 예상됩니다. 에너지 저장 부문도 메가팩 수요 증가와 주거용 태양광 설치 확대로 성장세 회복이 기대되는데, 정부 인센티브 정책 변화가 주요 변수로 작용할 전망입니다.
Q. EPS는 예상치를 넘었는데 왜 주가가 빠졌나요
EPS가 시장 기대치를 11% 상회했지만, 매출이 소폭 하회했고 차량 인도량 부진과 에너지 저장 사업 급감이 겹치면서 투자 심리가 위축됐습니다. 시간외 거래에서 주가는 약 3% 하락했습니다.
Q. 에너지 저장 사업 매출이 줄어든 이유는 무엇인가요
테슬라는 계절적 요인과 프로젝트 인도 시기의 차이를 원인으로 설명합니다. 메가팩 수요 자체가 줄었다기보다는 특정 대형 프로젝트의 인도가 다음 분기로 밀린 영향으로 분석됩니다.
Q. 테슬라의 2분기 실적 전망은 어떤가요
Model Y 업그레이드 버전과 사이버트럭의 본격 양산이 매출 성장을 이끌 것으로 보입니다. 에너지 부문도 메가팩 수요 증가로 회복이 기대되지만, 정부 인센티브 정책 변화가 변수입니다.
테슬라의 1분기 실적은 자동차 부문의 성장과 에너지 사업의 감소가 공존하는 엇갈린 성적표였습니다. 시장이 요구하는 단기 실적과 테슬라가 제시하는 장기 비전 사이의 간극은 여전히 존재하지만, AI 내재화를 통한 수익성 방어와 FSD·로보택시 같은 미래 사업의 진전 여부가 앞으로의 주가 방향을 결정할 핵심 변수가 될 것입니다.